Contact Costco | Décembre
VOS FINANCES
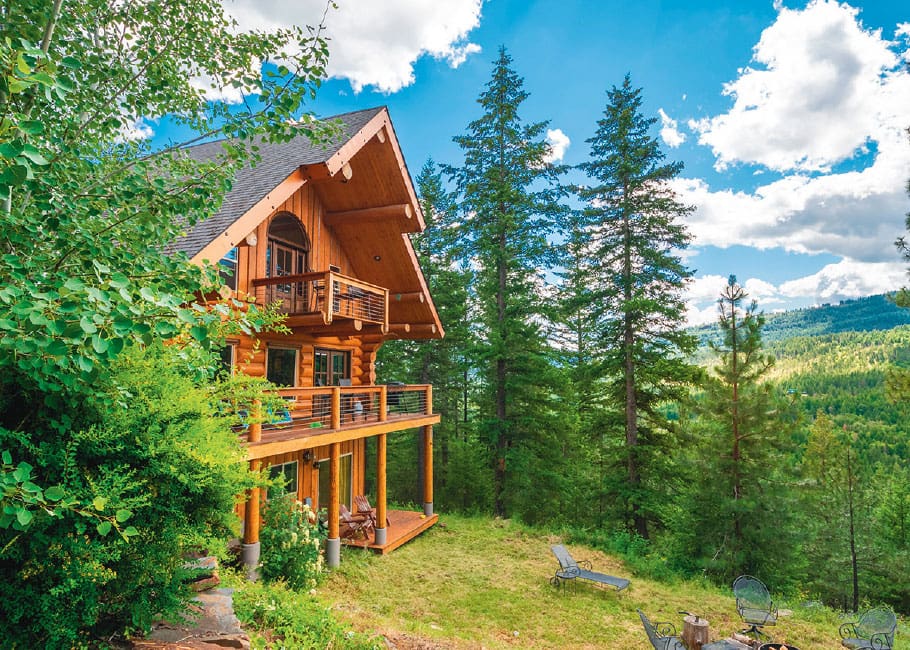
© KIRK FISHER / STOCK.ADOBE.COM
Vie de chalet
Comprendre les implications financières d'un deuxième chez-soi
LANA SANICHAR
Au magazine Canadian MoneySaver, nous recevons une tonne de questions de nos abonnés sur l'investissement, la planification financière et la fiscalité. Une question revient fréquemment : quelles sont les implications fiscales lorsqu'un propriétaire vend son chalet ou que ce dernier est légué à la suite d'un décès?
Pour y répondre, j'ai fait appel à Brian Quinlan, CPA chez Campbell Lawless LLP à Toronto et collaborateur du Canadian MoneySaver. Voici quelques facteurs à connaître liés à l'impôt sur le revenu.
- Un chalet peut être désigné comme résidence principale. Ainsi, le contribuable peut exonérer de l'impôt le gain découlant de sa vente. Cependant, les propriétaires de chalet qui possèdent également une maison en ville choisissent souvent d'appliquer l'exemption pour résidence principale à leur maison. Le cas échéant, le gain en capital imposable réalisé sur le chalet sera soumis à l'impôt sur le revenu. (Le gain en capital imposable correspond à 50 % du gain en capital réalisé.) Les couples ne peuvent pas profiter en double de l'exemption pour résidence principale en mettant le chalet au nom de l'un et la maison au nom de l'autre. Les époux ou conjoints de fait ont droit à une seule exemption.
- Le propriétaire du chalet doit tenir compte des dépenses au fil des ans pour calculer le gain réalisé sur la vente. Dans le jargon, on parle du « prix de base rajusté » (PBR). Plus le PBR est élevé, moins grand sera le gain, le gain en capital imposable et l'impôt sur le revenu à payer. Le calcul du PBR comprend le prix d'achat de la propriété, y compris les droits de cession immobilière et les frais juridiques engagés lors de l'achat. On y ajoute ensuite les dépenses liées aux améliorations apportées au chalet (p. ex., un dortoir, un hangar à bateaux, un quai ou une installation septique). Il est important de conserver tous les reçus, puisque l'Agence du revenu du Canada pourrait demander au propriétaire de justifier le PBR. À noter : les travaux effectués « gratuitement » par le propriétaire, sa famille et ses amis n'augmentent pas le PBR du chalet.
- Si le propriétaire, de son vivant, décide de donner son chalet à un enfant majeur, le chalet sera considéré avoir été vendu à sa juste valeur marchande au moment du don. Le donateur (le parent) aura donc de l'impôt à payer sur le supposé gain en capital. Cependant, puisqu'il s'agit d'un don et non d'une vente, le donateur n'a pas de compensation financière. Dans ce cas, l'enfant qui reçoit ce cadeau peut aider son parent à couvrir le montant à verser en impôt.